
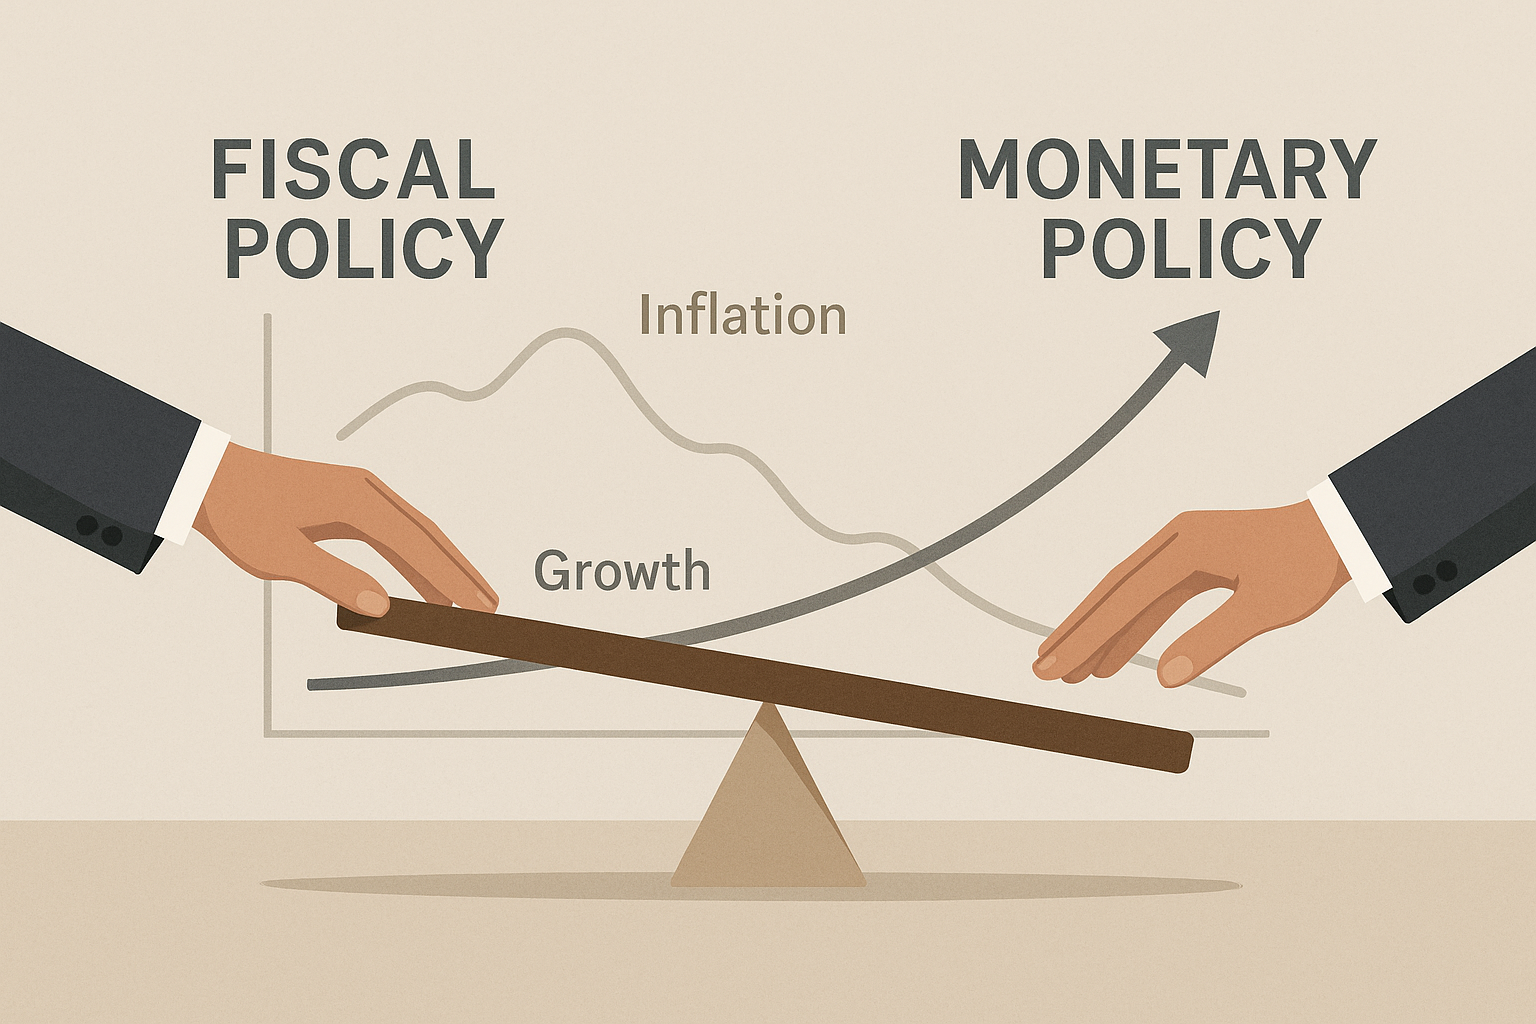
Due leve diverse: che cosa cambia davvero tra spesa pubblica e tassi
La politica fiscale è l’insieme delle decisioni su tasse, spesa pubblica e deficit: in pratica stabilisce quante risorse lo Stato raccoglie e come le redistribuisce nell’economia. La politica monetaria, invece, riguarda la gestione della moneta e del credito: nell’area euro si traduce soprattutto in scelte su tassi di interesse, condizioni di finanziamento e strumenti per regolare la liquidità. La differenza cruciale è che la prima è decisa dai governi nazionali e incide direttamente su redditi e investimenti pubblici; la seconda è centralizzata e agisce “a monte”, influenzando costo del denaro e propensione a prestare.
In Europa, questa distinzione produce un effetto collaterale: la moneta è unica, ma i bilanci pubblici restano molteplici. Quando i cicli economici dei Paesi non coincidono, la politica monetaria tende a essere una media; la politica fiscale, invece, può amplificare o attenuare gli shock a livello nazionale. È qui che nasce il braccio di ferro: se le due leve spingono in direzioni opposte, la crescita può rallentare anche senza un vero “errore”, semplicemente per mancanza di coordinamento.
Il meccanismo di trasmissione: come tassi e bilanci arrivano all’economia reale
La politica monetaria colpisce soprattutto il canale del credito: tassi più alti rendono più costosi mutui, prestiti alle imprese e rifinanziamenti del debito. Di conseguenza, scendono consumi durevoli e investimenti, mentre aumenta l’incentivo a risparmiare. La politica fiscale entra invece dalla porta principale della domanda: un taglio dell’IRPEF o un aumento di spesa in infrastrutture può sostenere redditi e commesse, con effetti immediati su fatturato e occupazione.
Il punto è che la velocità e la precisione sono diverse. La politica monetaria è rapida da decidere ma lenta a dispiegare effetti completi; la politica fiscale è spesso lenta da approvare e implementare, ma può essere più mirata (ad esempio su famiglie vulnerabili o settori in transizione). In un contesto di inflazione elevata, una stretta monetaria tende a raffreddare l’economia; se nello stesso momento i governi espandono il deficit con misure generalizzate, il risultato può essere un “tirare la coperta” da due lati: la domanda aggregata non si riduce quanto previsto, e la discesa dei prezzi richiede tassi ancora più alti.
Quando la politica fiscale “sfida” quella monetaria (e quando la aiuta)
Il conflitto emerge tipicamente in tre situazioni. Primo: sostegni ampi ai consumi in fasi di inflazione, che mantengono alta la spesa e riducono l’efficacia della stretta. Secondo: incentivi poco selettivi agli investimenti che alimentano colli di bottiglia, spingendo i prezzi. Terzo: aumento del deficit senza un percorso credibile di rientro, che alza il premio per il rischio e si traduce in spread più ampi.
All’opposto, la politica fiscale può diventare un alleato della stabilità monetaria quando:
– concentra le risorse su investimenti che aumentano l’offerta (energia, logistica, competenze), riducendo pressioni inflazionistiche nel medio periodo;
– sostituisce sussidi generalizzati con misure temporanee e mirate;
– offre un quadro di bilancio credibile, limitando l’aumento dei rendimenti.
In altre parole, non è solo una questione di “più spesa” o “più austerità”, ma di composizione: la qualità della manovra conta quanto la dimensione.
Impatto sulla crescita europea: perché il coordinamento è diventato un tema centrale
Nell’area euro, la crescita dipende da un equilibrio delicato tra stabilità dei prezzi e sostegno alla domanda. Se la politica monetaria resta restrittiva per domare l’inflazione, ma i bilanci pubblici sono costretti a consolidare troppo in fretta, il rischio è una frenata sincronizzata: meno investimenti privati (per tassi alti) e meno investimenti pubblici (per vincoli di bilancio). Se invece la politica fiscale espande in modo disordinato, l’effetto può essere una crescita “apparente” nel breve, pagata con più inflazione e condizioni finanziarie più dure.
Un esempio concreto: una PMI che deve rinnovare macchinari energivori valuta il progetto su due variabili. Da un lato il costo del finanziamento, influenzato dai tassi reali; dall’altro gli incentivi pubblici e la domanda attesa. Se i tassi salgono e gli incentivi sono instabili o intermittenti, l’investimento viene rinviato. Se invece gli incentivi sono chiari, temporanei e legati a obiettivi misurabili, possono compensare parte del freno monetario senza alimentare consumi indiscriminati.
Debito, credibilità e regole: la partita che decide lo spazio di manovra
In Europa, il livello di debito pubblico non è solo un dato contabile: è una variabile che condiziona la libertà di scelta. Quando i mercati percepiscono incertezza sul percorso di finanza pubblica, chiedono rendimenti più alti. Questo effetto può neutralizzare una parte dell’azione monetaria: anche con tassi ufficiali stabili, il costo del capitale per imprese e famiglie può salire se aumentano i rendimenti sovrani.
Le regole fiscali, quindi, non sono un dettaglio “burocratico”: servono a rendere prevedibile la traiettoria dei conti e a evitare che l’aggiustamento avvenga tutto insieme durante una recessione. La credibilità non si costruisce con annunci, ma con numeri verificabili: obiettivi realistici, clausole di salvaguardia e spese con ritorni misurabili. Per un quadro generale sui principali indicatori e sulle dinamiche macro dell’area euro, è utile consultare le sintesi statistiche di un’istituzione internazionale autorevole come il Fondo Monetario Internazionale.
Che cosa osservare nei prossimi trimestri: segnali pratici per leggere il “braccio di ferro”
Per capire se le due politiche stanno convergendo o si stanno ostacolando, alcuni segnali sono più informativi di altri: inflazione core (per misurare la persistenza), dinamica dei salari, andamento del credito bancario, e composizione delle manovre fiscali (investimenti vs trasferimenti). Anche la reazione degli spread dice molto sulla fiducia: se la spesa aumenta ma i rendimenti restano stabili, significa che il mercato crede alla sostenibilità; se i rendimenti si impennano, la politica fiscale sta diventando parte del problema.
Nel breve, l’Europa si gioca un equilibrio pragmatico: ridurre l’inflazione senza soffocare la crescita potenziale. La chiave non è scegliere “chi vince” tra fiscale e monetaria, ma far sì che la prima sostenga produttività e offerta mentre la seconda riporta stabilità, evitando che la cura diventi più costosa della malattia.
Le informazioni riportate hanno finalità informative e non costituiscono consulenza finanziaria, fiscale o legale; per decisioni operative è opportuno rivolgersi a un professionista qualificato.