
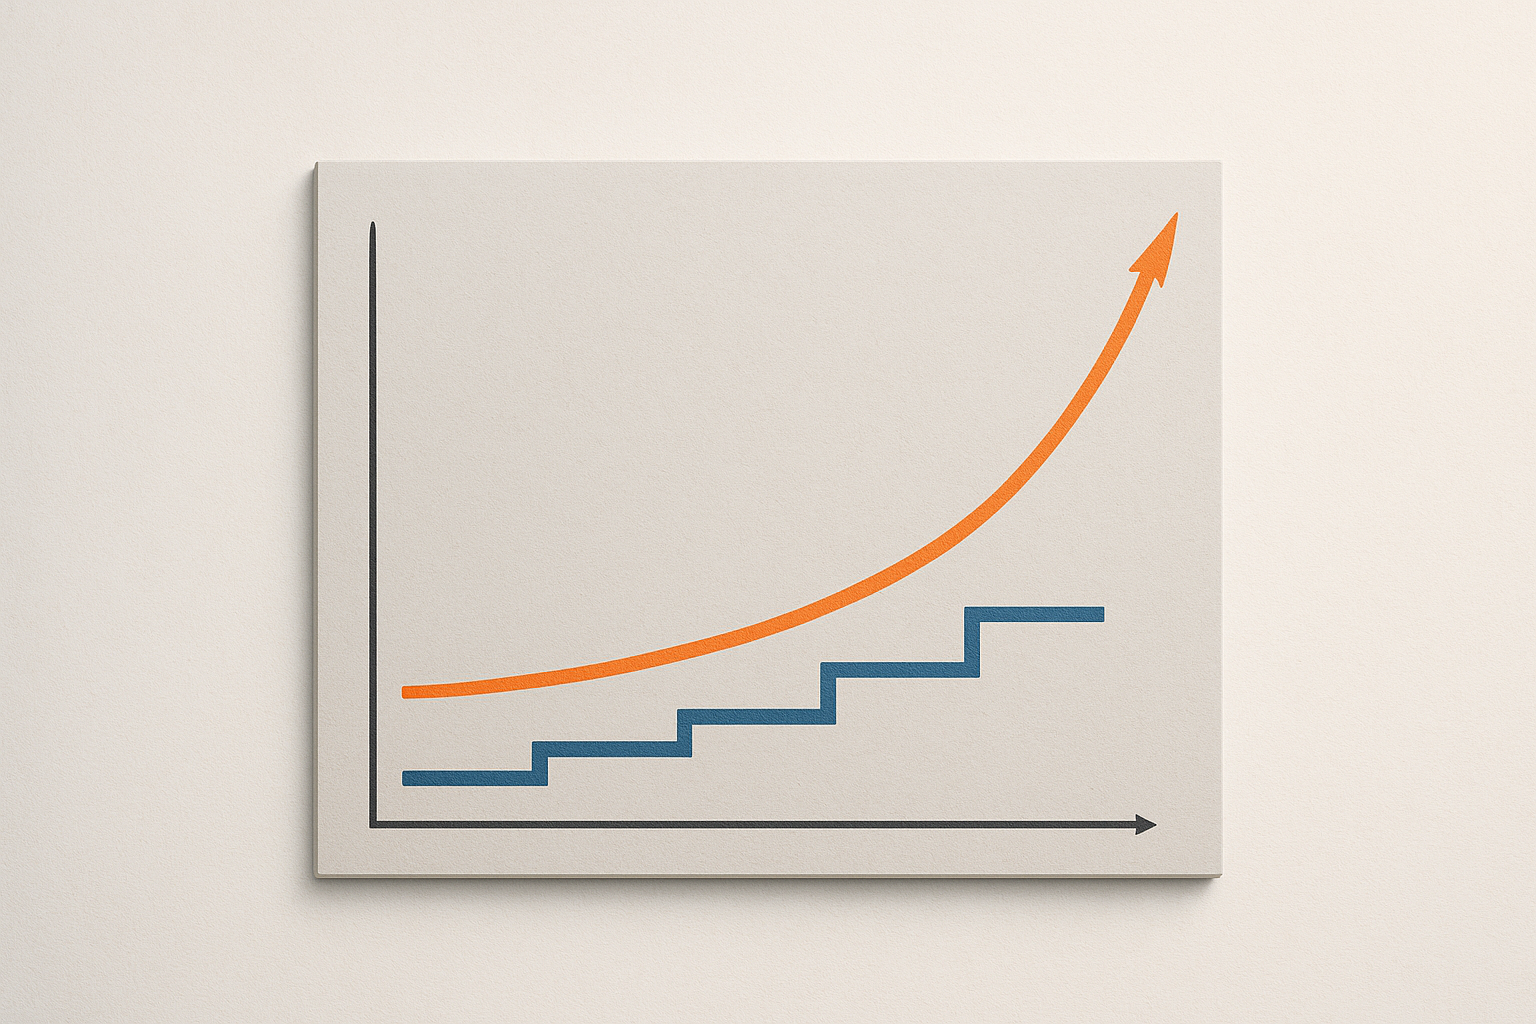
Due modi di cercare rendimento: reddito oggi o valore domani
Nel linguaggio degli investimenti, “dividendi” e “crescita” descrivono due approcci diversi per trasformare un capitale in rendimento. La strategia orientata ai dividendi privilegia flussi di cassa periodici: l’investitore punta a incassare una parte degli utili distribuiti dall’azienda, con l’idea di monetizzare nel tempo senza dover vendere. La strategia di crescita, invece, mira all’aumento del prezzo dell’azione: l’impresa reinveste gli utili per espandersi e l’investitore conta sulla rivalutazione del capitale, realizzando il guadagno soprattutto al momento della vendita. In entrambi i casi, il punto non è “meglio o peggio” in assoluto, ma quale lettura del valore sia più coerente con obiettivi, orizzonte temporale e tolleranza alle oscillazioni.
Che cosa sono i dividendi (e perché non sono “soldi gratis”)
Il dividendo è una distribuzione di utili (o riserve) agli azionisti, deliberata dall’assemblea. È un incasso reale sul conto, ma non va confuso con un regalo: quando un’azione stacca il dividendo, il prezzo tende a ridursi di un importo simile, perché una parte del valore aziendale esce dalla società e passa agli azionisti. Questo non significa che i dividendi siano inutili: possono essere preziosi per chi vuole un reddito ricorrente o per chi desidera reinvestire i flussi in modo disciplinato. Il punto chiave è la sostenibilità: un dividendo alto oggi può essere un segnale di solidità, ma anche il risultato di un prezzo depresso o di una politica troppo generosa che indebolisce gli investimenti futuri.
Indicatori pratici aiutano a capire se il dividendo “regge”: il payout ratio (quota di utili distribuita), la stabilità del free cash flow (cassa generata dopo gli investimenti) e la presenza di debito gestibile. Un’azienda che paga molto ma genera poca cassa, spesso compensa con nuovo debito o vendite di asset: nel breve può funzionare, nel medio rischia di diventare un boomerang.
Che cosa significa “crescita”: reinvestimento, aspettative e valutazioni
Un’azione “growth” è tipicamente legata a imprese che reinvestono gli utili per aumentare ricavi, margini, quota di mercato o innovazione. Qui la definizione operativa è semplice: la crescita è l’aumento atteso dei flussi di cassa futuri, e quindi del valore attuale dell’azienda. La difficoltà sta nelle aspettative: se il mercato prezza già un futuro brillante, basta un rallentamento (anche temporaneo) perché la valutazione si comprima. È il motivo per cui molte società orientate alla crescita mostrano una volatilità più elevata: il prezzo incorpora scenari, non solo risultati.
In ottica growth conta molto il costo del capitale: con tassi più alti, i profitti lontani nel tempo valgono meno “oggi” e le valutazioni possono scendere anche senza un peggioramento operativo. Per questo, leggere i multipli (come prezzo/utili o prezzo/ricavi) senza contestualizzare rischia di essere fuorviante: la domanda vera è se l’impresa riesce a trasformare investimenti in ritorni superiori al proprio costo del capitale, cioè in creazione di valore.
Rischi tipici: trappole da dividendo e illusioni da crescita
Ogni strategia ha le sue trappole ricorrenti. La più comune lato dividendi è la “yield trap”: un rendimento elevato può dipendere da un prezzo crollato per problemi strutturali. Se gli utili scendono o il debito pesa, il taglio del dividendo può arrivare all’improvviso e spesso è accompagnato da ulteriore pressione sul prezzo. Lato crescita, la trappola è l’illusione narrativa: un’azienda può crescere in fatturato ma non in profitti, oppure bruciare cassa per troppo tempo. In entrambi i casi, l’investitore paga caro un futuro che potrebbe non materializzarsi.
Un modo concreto per ridurre questi rischi è separare “storia” e “numeri”. Per i dividendi, oltre al payout, è utile osservare la copertura da cassa e la resilienza dei margini in fasi economiche diverse. Per la crescita, è essenziale verificare il percorso verso la redditività, la qualità dei ricavi (ricorrenti o ciclici) e la capacità di finanziare l’espansione senza diluire eccessivamente gli azionisti. Per un inquadramento generale su rendimenti e rischio, può essere utile consultare le risorse educative di un’autorità di vigilanza come la sezione di educazione finanziaria.
Come scegliere in base a obiettivi, tempo e fiscalità
La scelta tra dividendi e crescita spesso riflette una priorità personale. Chi cerca un’integrazione al reddito può preferire flussi più regolari, accettando che parte del rendimento arrivi “in contanti” e che il prezzo possa crescere meno. Chi ha un orizzonte lungo e non ha bisogno di prelievi periodici può puntare su imprese che reinvestono, lasciando che il rendimento si accumuli nel prezzo. Anche la fiscalità conta: i dividendi generano tassazione al momento dell’incasso, mentre la crescita tende a rinviare l’imposizione al realizzo della plusvalenza. Non è un dettaglio: nel tempo, il differimento fiscale può incidere sul rendimento netto, soprattutto se si reinveste in modo sistematico.
In pratica, molti portafogli combinano le due anime. Un approccio equilibrato può includere una quota di titoli con dividendi sostenibili (per stabilità e disciplina) e una quota orientata alla crescita (per potenziale di lungo periodo). La diversificazione non elimina i rischi, ma riduce la dipendenza da un’unica narrativa di mercato: tassi, ciclo economico e sentiment possono favorire alternativamente l’una o l’altra strategia.
La differenza più utile, alla fine, è mentale: i dividendi rendono visibile il rendimento nel breve, la crescita lo rende spesso invisibile finché non si vende. Capire quale forma di rendimento si tollera meglio—incassi periodici con possibili tagli, oppure oscillazioni di prezzo in attesa di risultati futuri—aiuta a evitare scelte impulsive quando il mercato cambia umore e a mantenere un piano coerente nel tempo.
Le informazioni fornite hanno finalità esclusivamente informative e non costituiscono consulenza finanziaria; prima di investire valuta la tua situazione personale e, se necessario, rivolgiti a un professionista abilitato.